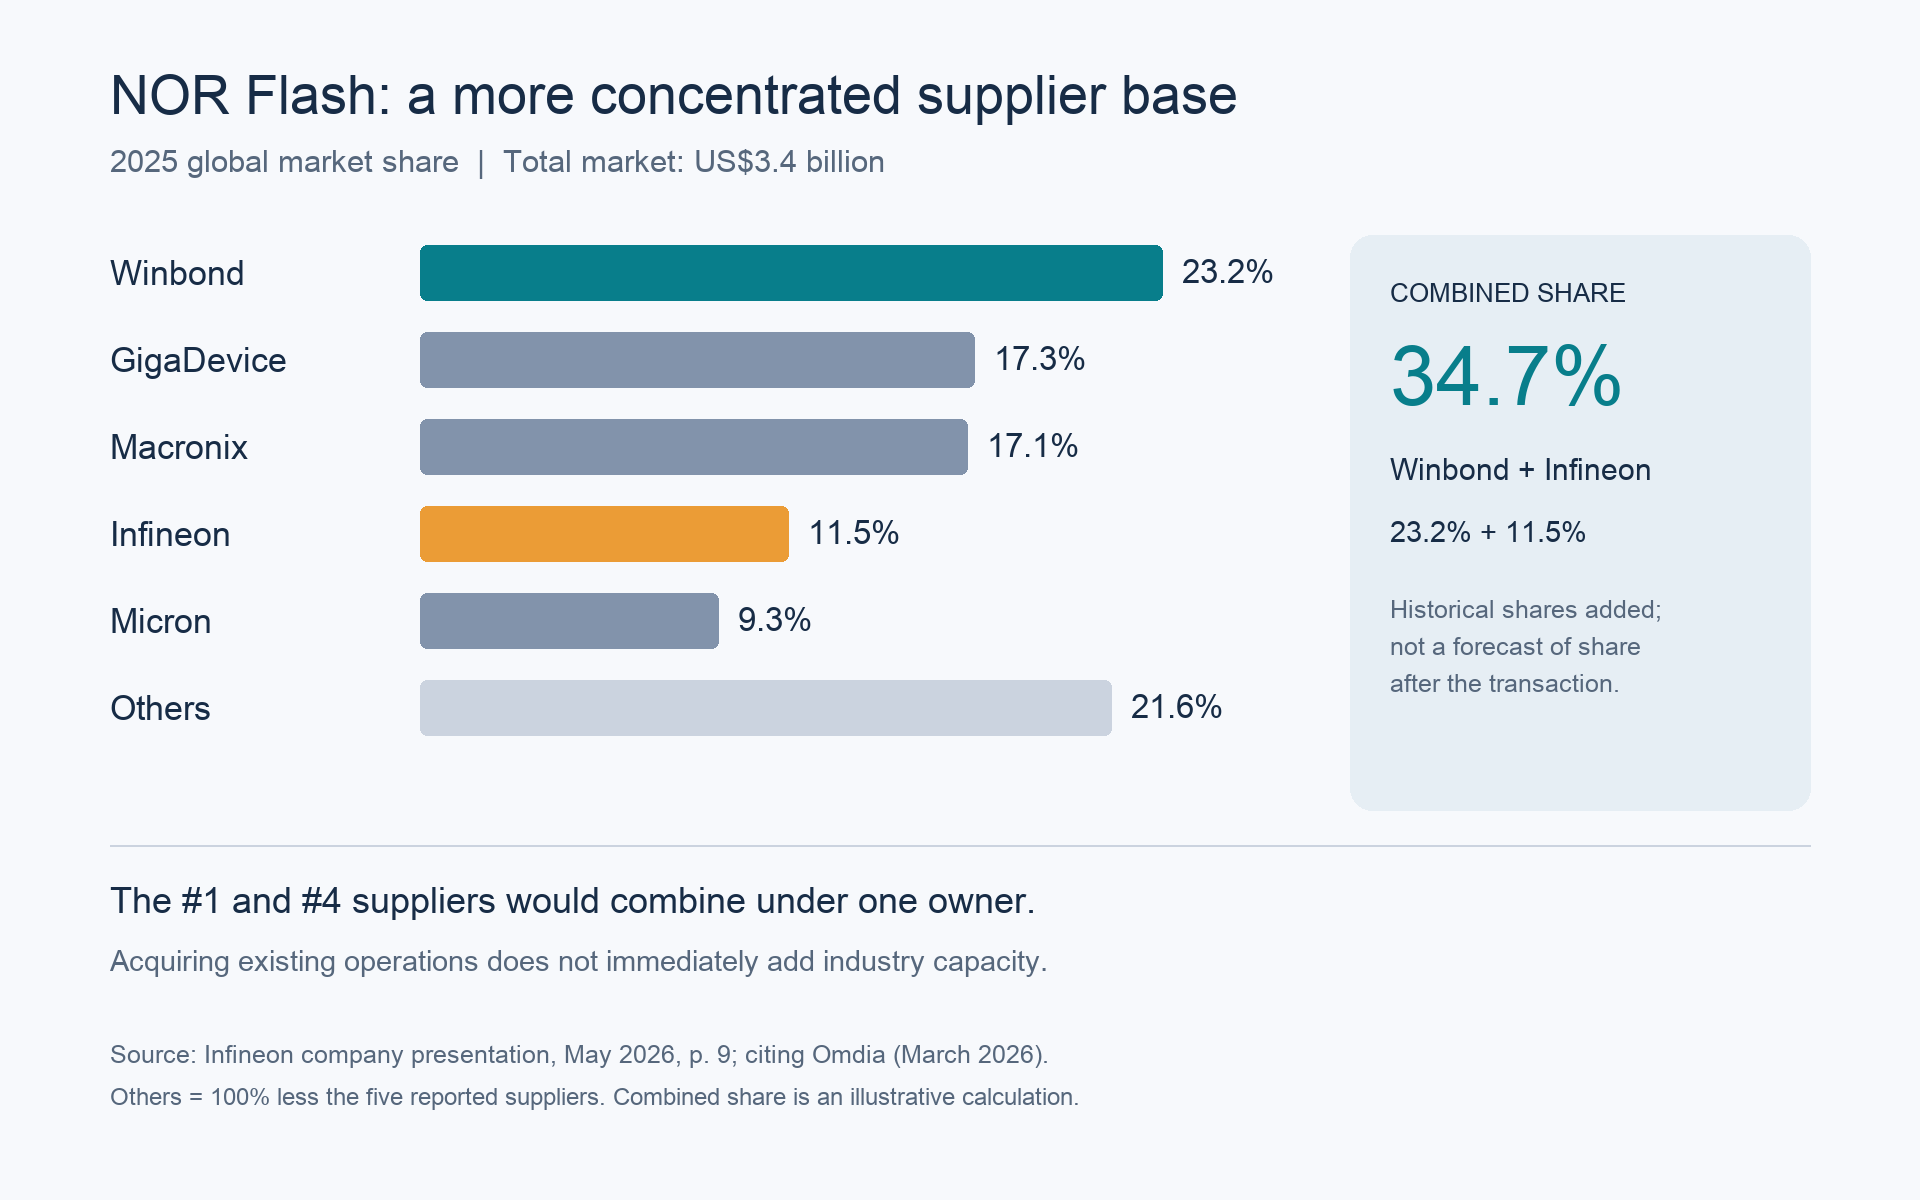
【總結論】Infineon 出售 NOR Flash 與 F-RAM,反映半導體業者對投資優先順序的重新選擇。在 NOR 供需已偏緊的背景下,華邦擴大規模,可能同時帶來更強的個別競爭者與更集中的供給結構;對其他業者的影響,需要把競爭實力與整體價格環境一起看。
華邦承接既有業務,Spansion 名稱將重新啟用
Infineon 與華邦於 2026 年 9 月 16 日宣布簽約,華邦將以全現金取得 NOR Flash 與 F-RAM 事業的 100% 股權,基礎交易價格為 11.2 億美元,仍須依約調整。交易預計 2027 年下半年完成,尚待主管機關核准等交割條件。
交割後,標的公司將重新使用 Spansion 名稱,以美國為總部、獨立營運。此次出售的是 NOR Flash 與 F-RAM 事業,Infineon 仍保留其他特殊記憶體產品。
⚡ Infineon 把新增投資集中到 AI 供電等成長領域
AI 資料中心用電增加,從電力轉換、伺服器電源到處理器供電,都需要更多功率半導體與控制晶片。Infineon 已把 AI 資料中心供電列為最重要的成長驅動力,並將 2026 會計年度投資預算從 22 億歐元提高到 27 億歐元,加速相關產能建置。這是全公司投資預算,包含廠房設備、其他無形資產及資本化開發支出,不能全部視為 AI 專屬支出。
我的理解是,NOR 與 F-RAM 即使已有成熟技術和客戶,若要維持長期競爭力,仍需要投入研發、新產品、客戶認證及供應能力。當其他業務出現更強的投資需求,出售記憶體業務,便能讓資金與管理資源更集中。這反映的是業務在集團內的相對優先順序,不能因此推論 NOR 或 F-RAM 本身沒有前景。
🧩 同一項業務,在不同公司手上有不同的價值
對 Infineon,記憶體需要與 AI 電源等業務競爭資源;對原本就專注記憶體的華邦,這些產品、研發人才與客戶關係,則可能補強既有核心能力。
因此,賣方減少資源分散、買方擴大核心業務,兩邊的選擇可以同時合理。至於互補能否轉成更好的產品、成本與報酬,仍取決於整合結果。

這筆交易發生時,NOR 供需已經偏緊
四月以後的資料顯示,高容量 NOR 需求受到伺服器、車用與 AI 應用支持,供給擴充卻相對有限。六月的產業研究也指出,當時尚未看到足以明顯紓解供需的大幅擴產計畫,因此預期下半年 NOR 價格仍有上行壓力。這是當時的供需觀察與價格展望,不能直接當成全年漲幅已經實現。
這個背景很重要:評估整合的影響,需要同時考慮既有供給是否充裕,以及新增產能能否跟上需求。
競爭者變強,與產業獲利環境改善,可以同時發生
華邦承接業務後,可能形成規模更大、產品更完整的競爭者;但收購既有業務本身沒有立即增加全球產能。我的假設是,如果整合後的供應商更重視投資報酬、維持審慎擴產,市場集中度提高就可能支撐價格,使包括旺宏在內的既有業者共同受惠。客戶為了維持獨立第二來源,也可能重新調整採購配置。這些可能性仍需要實際行為驗證。
因此,觀察這件事,我會把產業整合後的投資意願、客戶採購與供需環境一起看。單看某一家競爭者變大,不足以判斷其他業者的獲利一定受到壓縮;在供給吃緊的市場,業者即使沒有增加市占,也可能因價格與產品組合改善而受益。
資料來源:
發佈留言